
De un Atlántico tranquilo a El Niño: qué significa para DFW y cómo prepararse

Se está desarrollando un patrón meteorológico mundial inusual. En DFW Storm Restoration creemos que el mejor momento para entender la cobertura de su seguro es antes de que la próxima tormenta aparezca en el radar.
El Niño se está intensificando en el océano Pacífico, a miles de kilómetros de distancia. Según la NOAA, existe una probabilidad superior al 90 % de que alcance una intensidad muy fuerte durante el otoño y el invierno de 2026–27.

Para los propietarios en el norte de Texas, lo importante no es que la calma en el Atlántico vaya a afectar directamente nuestro clima. Lo que realmente debemos tener en cuenta es cómo El Niño podría influir en los patrones del clima durante los próximos meses y, más adelante, en la temporada de tormentas de 2027.
Questions about your
¿Por qué es relevante para DFW?
El Niño puede cambiar la trayectoria de las tormentas y la forma en que la humedad llega al norte de Texas. El Servicio Meteorológico Nacional en Fort Worth está siguiendo de cerca esta transición y anticipa que El Niño podría traer condiciones más húmedas y ligeramente más frescas al norte y centro de Texas hacia finales del otoño y durante el invierno.
¿Significa esto que habrá más granizo en DFW? No necesariamente. Para que se produzca granizo, deben coincidir varios factores atmosféricos en el momento y lugar adecuados.
Y ahí está lo importante: no podemos saber exactamente cuándo ni dónde llegará la próxima tormenta fuerte, y una sola puede ser suficiente para causar daños importantes.
Por eso, es mejor revisar su póliza antes de que llegue una tormenta. El peor momento para descubrir que tiene un deducible alto por viento y granizo, una cobertura limitada para el techo o una exclusión que desconocía es después de que su vivienda ya haya sufrido daños.
En DFW Storm Restoration queremos que los propietarios estén preparados antes de la tormenta y no se lleven una sorpresa después.
¿No tiene tiempo para leer todo el artículo?
Revise estos cinco puntos clave de su póliza de seguro de vivienda:
1. Costo de reemplazo (RCV) o valor real en efectivo (ACV): ¿Su seguro cubrirá el costo de reemplazar el techo o descontará la depreciación por su antigüedad?
2. Condiciones y restricciones de cobertura para el techo: Aunque su póliza indique RCV, revise si incluye alguna cláusula, tabla de pagos o restricción relacionada con la antigüedad del techo que pueda reducir la cantidad que recibirá en caso de daños.
3. Deducible por viento y granizo: ¿Sabe cuánto tendría que pagar de su bolsillo? Revise el monto real en dólares, no solo el porcentaje indicado en la póliza.
4. Cobertura por ordenanzas y códigos de construcción: Si una tormenta daña su techo y la ciudad exige actualizaciones para cumplir con los códigos actuales, ¿su póliza cubrirá esos costos adicionales?
5. Exclusiones por daños estéticos: Si el granizo abolla las canaletas, los revestimientos u otros componentes metálicos de su casa, ¿su póliza cubrirá esos daños aunque todavía funcionen?
¿Quiere entender mejor estos términos?
Siga leyendo. Le explicaremos cada punto de manera sencilla y le diremos exactamente qué preguntas hacerle a su agente de seguros.
Cinco puntos que todo propietario debe conocer
1. ¿Pagará el seguro el reemplazo de mi techo?
Puede sonar complicado, pero la diferencia es bastante sencilla.
RCV (Valor del Costo de Reemplazo) utiliza el costo actual de reemplazar el techo dañado al calcular una reclamación cubierta, sujeto al deducible, los límites y las condiciones de su póliza.
ACV (Valor Real en Efectivo) resta la depreciación según factores como la antigüedad y el estado de su techo.
Considérelo así:
Si reemplazar su techo cuesta $20,000, una póliza con RCV generalmente toma como base el costo total de reemplazo. Con ACV, la aseguradora toma en cuenta la antigüedad y depreciación del techo, por lo que podría determinar que su valor actual es de solo $11,000. En ambos casos, también se aplica su deducible.Esto significa que con una póliza ACV, usted podría terminar pagando miles de dólares adicionales de su propio bolsillo para reemplazar el techo.

Pregúntele a su agente:
“Si mañana el granizo destruyera mi techo, ¿se pagaría según RCV o ACV?”
2. Revise si existe un anexo, una tabla de pagos o una restricción por antigüedad para el techo
Incluso si su póliza indica RCV.
Aunque su póliza indique RCV, eso no significa necesariamente que su techo tenga esa cobertura. Un anexo específico para el techo puede cambiar la forma en que se calcula el pago. Su casa podría tener cobertura RCV, mientras que el techo se paga según ACV o conforme a una tabla basada en su antigüedad.
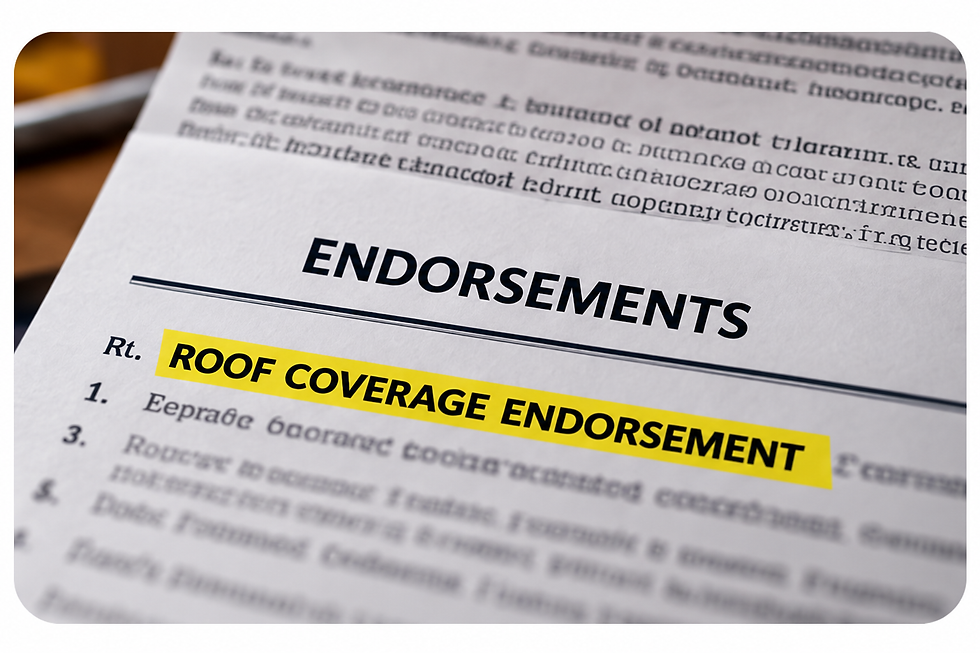
Estos anexos también pueden aparecer en páginas posteriores de la póliza, en lugar de estar en las primeras páginas que suelen revisar los propietarios.
Pregúntele a su agente:
"¿Mi póliza incluye cobertura para cumplir con ordenanzas o códigos de construcción? Si es así, ¿cuál es el límite de esa cobertura?"
3. ¿Cuánto es mi deducible por viento y granizo?
El deducible es la cantidad que usted debe pagar por un siniestro cubierto. Aquí es donde muchos propietarios se sorprenden: Un deducible del 3 % NO significa el 3 % del costo de un techo nuevo.
El porcentaje generalmente se calcula sobre el monto de seguro aplicable que aparece en su póliza.

Ahora imagine que su deducible es de $15,000 y una tormenta causa $14,000 en daños cubiertos. Como el costo de los daños no supera su deducible, su seguro podría no pagar nada.
En algunos casos, su deducible podría ser casi igual al costo de reemplazar todo el techo.
Pregúntele a su agente:
“¿Cuánto es mi deducible por viento y granizo en dólares?”
Si su deducible es más alto de lo que podría pagar cómodamente, pregunte qué otras opciones están disponibles y cómo cambiarían el costo de su seguro.
4.¿Pagará mi póliza los nuevos requisitos del código de construcción?
Esto se conoce como cobertura por ordenanzas o leyes. En términos sencillos, ayuda a cubrir los costos adicionales necesarios para cumplir con los códigos de construcción actuales.
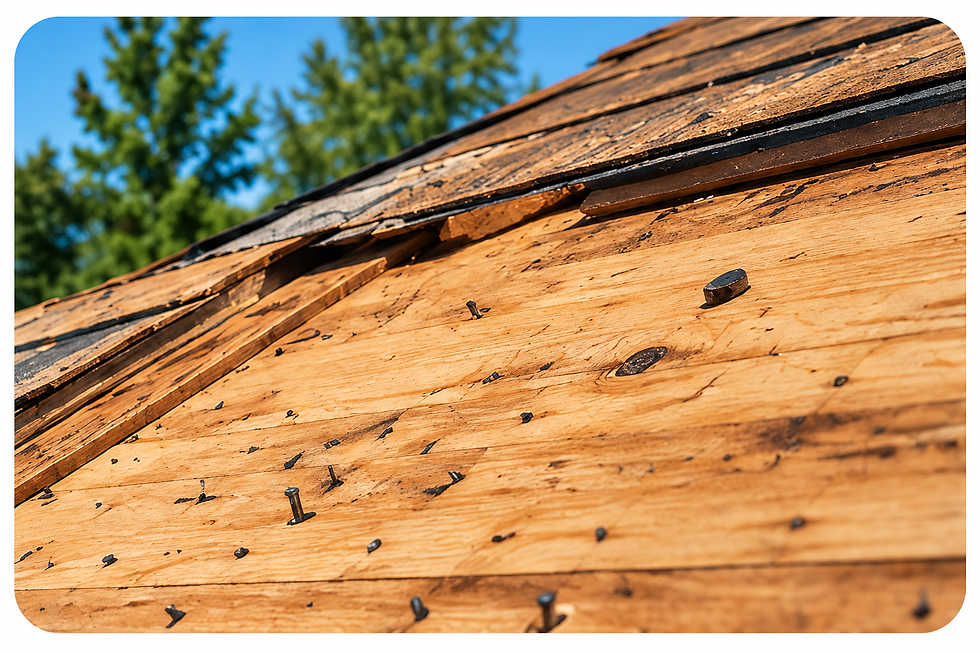
Imagine que su casa fue construida hace varios años y una tormenta daña el techo. Al reemplazarlo, la ciudad puede exigir que ciertas partes de la obra se actualicen para cumplir con los códigos de construcción vigentes antes de aprobar la inspección.
Por ejemplo, la madera que se encuentra debajo de las tejas pudo haber cumplido con los requisitos cuando se construyó la casa, pero ya no cumplir con el código actual. Si es necesario reemplazarla o realizar trabajos adicionales para cumplir con el código, el costo del proyecto puede aumentar miles de dólares.
Pregúntele a su agente:
“¿Tengo cobertura por ordenanzas o leyes y de cuánto es?”
5. ¿Podría el granizo dañar los componentes metálicos de su casa sin que el seguro cubra los daños?
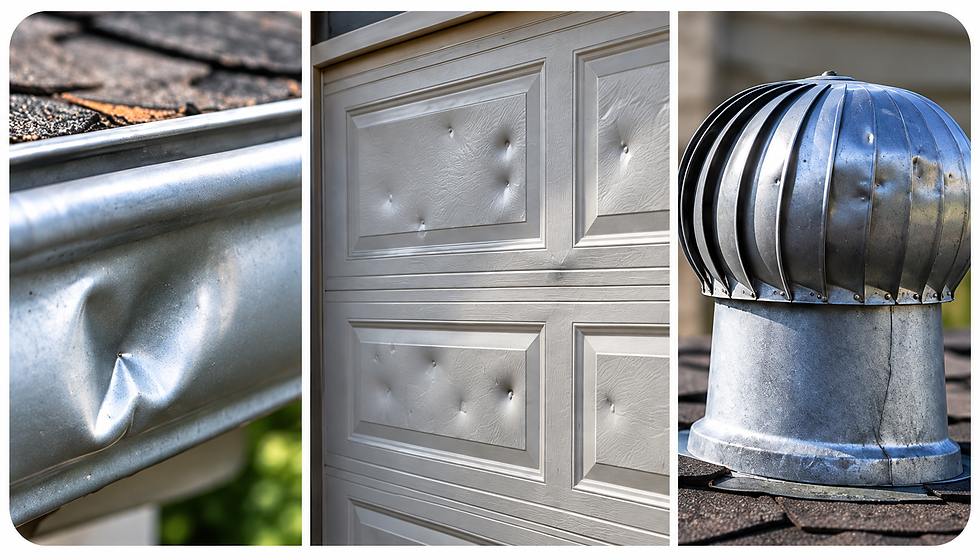
Aquí es donde puede entrar en juego una exclusión por daños estéticos. Imagine que una granizada deja abolladuras en las canaletas, la puerta del garaje, el techo metálico, los respiraderos u otros componentes de metal de su casa. El daño es claramente visible, pero los componentes todavía funcionan.
Si su póliza incluye una exclusión por daños estéticos, es posible que el seguro no cubra esos daños si solo afectan la apariencia y no el funcionamiento.
Pregúntele a su agente:
“¿Tengo una exclusión por daños estéticos o por granizo que afecte la apariencia? ¿Exactamente a qué partes de mi casa se aplica?”
Antes de la próxima tormenta, haga esta llamada
No necesita ser un experto en seguros. Solo necesita hacer las preguntas correctas:
Si el granizo daña mi techo, ¿se pagará según RCV o ACV?
¿Hay algún anexo o tabla de pagos para el techo que modifique esa cobertura?
¿Cuál es mi deducible por viento y granizo en dólares?
¿Cuánta cobertura por ordenanzas o leyes tengo?
¿Tengo una exclusión por daños estéticos y a qué se aplica? Cambió alguna de estas coberturas en mi última renovación?


Comentarios